A implementação do split payment na Reforma Tributária exige que as pequenas e médias empresas adaptem seus sistemas de gestão imediatamente. Para evitar a interrupção das vendas e o descontrole financeiro, o gestor deve atualizar os esquemas de validação do ERP, integrar os gateways de pagamento aos módulos fiscais e automatizar a conciliação bancária antes da entrada em vigor do recolhimento instantâneo.
Quando a liquidação segregada entra em operação, o montante correspondente aos tributos é retido na fonte pela instituição financeira no momento do pagamento e enviado diretamente à Receita Federal do Brasil. Desse modo, elimina-se o período em que o valor integral da venda permanecia no caixa, alterando a previsibilidade do capital de giro e exigindo que a emissão de notas fiscais eletrônicas funcione em perfeita sincronia com os canais de cobrança.
Este guia prático apresenta os impactos técnicos e operacionais da nova sistemática no faturamento, detalha as mudanças necessárias nas integrações bancárias e fornece um checklist de infraestrutura para manter sua empresa operando com estabilidade e total conformidade contábil.
Sumário
- O que é split payment e como funciona o recolhimento automático
- Como a Reforma Tributária impacta a emissão de notas fiscais no ERP
- Modelos de liquidação: recolhimento automático vs apuração tradicional
- Mudanças práticas na conciliação bancária e na integração com meios de pagamento
- Impactos diretos no fluxo de caixa e no capital de giro da empresa
- Checklist de infraestrutura: o que atualizar nos sistemas antes do início das regras
- Como a consultoria em TI apoia a integração de sistemas e a rotina contábil
- Conclusão: preparando a infraestrutura para a nova realidade fiscal
- Perguntas frequentes
O que é split payment e como funciona o recolhimento automático
O recolhimento na liquidação consiste na retenção e destinação automática de tributos no exato instante em que uma transação financeira é liquidada. Em vez de a empresa receber o valor integral da venda para apurar e pagar as guias fiscais semanas depois, o montante correspondente aos impostos é separado na fonte e enviado diretamente aos cofres públicos pela instituição financeira processadora.
Essa sistemática integra o cronograma oficial estabelecido na Reforma Tributária, visando simplificar a arrecadação e reduzir a inadimplência fiscal. Para o gestor de uma pequena ou média empresa, isso significa que a gestão do fluxo de caixa e a operação de faturamento deixam de funcionar de maneira isolada dos meios de pagamento eletrônicos. Toda a rotina contábil precisa ser alinhada previamente com o contador de sua confiança para parametrizar corretamente os lançamentos e integrar sistemas de forma eficiente.
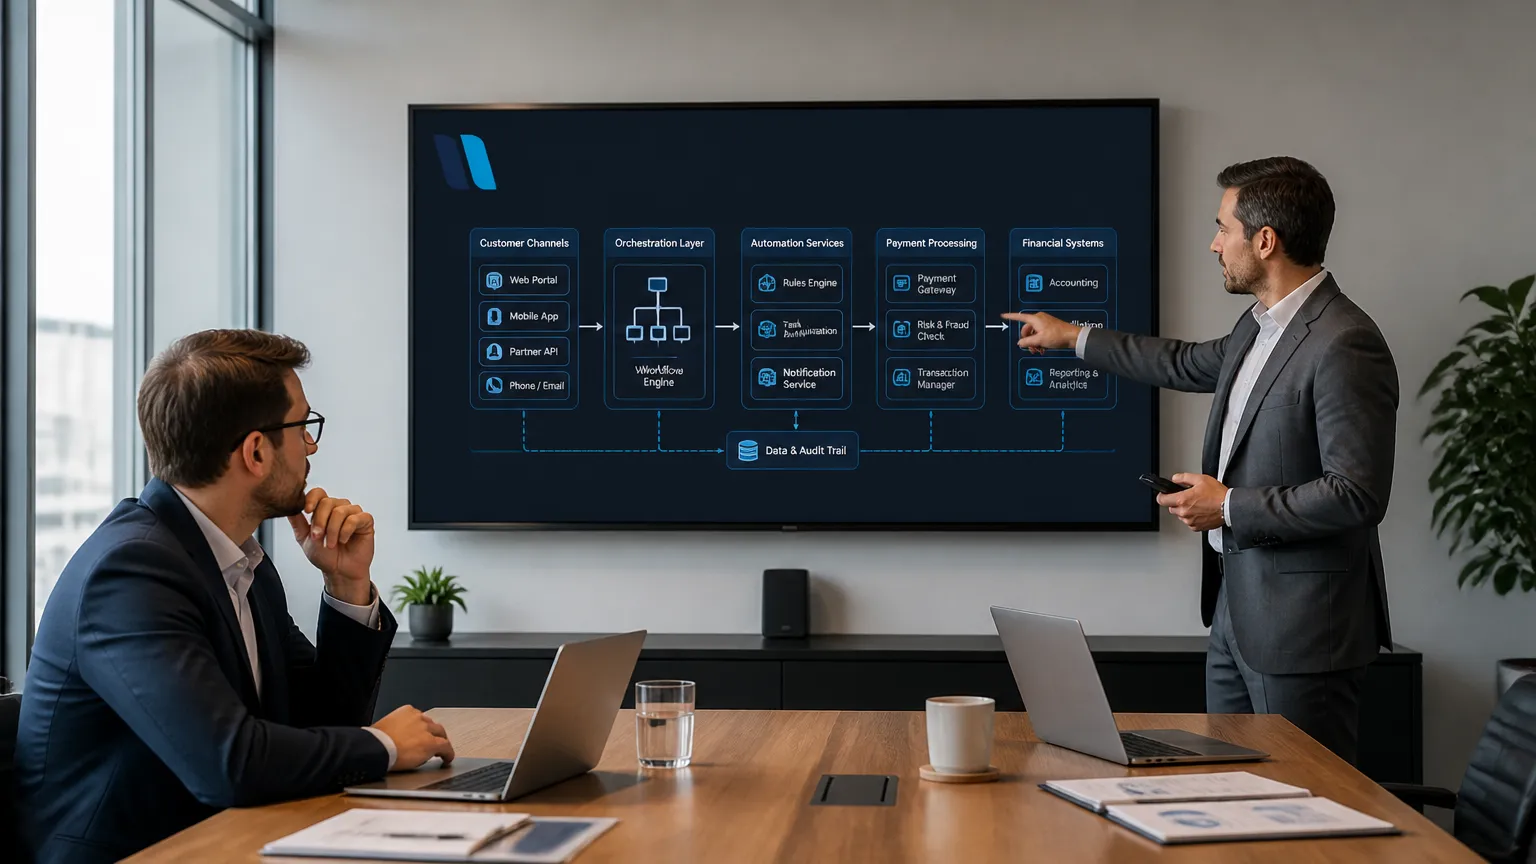
Na prática, o mecanismo de liquidação dividida exige comunicação em tempo real entre diferentes pontas da infraestrutura tecnológica do negócio. Na emissão de notas fiscais eletrônicas, os sistemas emissores devem gerar os documentos com detalhamento preciso para que o cálculo do recolhimento ocorra sem divergências. Nos gateways de pagamento e adquirentes, as ferramentas de processamento de cartão, pagamentos instantâneos e boletos executam a separação do valor bruto entre a conta da empresa e a Secretaria Especial da Receita Federal do Brasil. Já nos sistemas ERP e na conciliação bancária, o software de gestão precisa registrar apenas a entrada líquida, dando baixa automática no título a receber através da automação de processos e provisionando o tributo já quitado.
Compreender esse fluxo tecnológico é indispensável para evitar divergências de caixa, bloqueios em cobranças e falhas no fechamento financeiro mensal.
Como a Reforma Tributária impacta a emissão de notas fiscais no ERP
A transição do modelo fiscal exige que os sistemas de gestão empresarial passem por revisões técnicas profundas. A emissão de notas fiscais eletrônicas deixa de operar apenas sob a lógica de apuração posterior e passa a exigir comunicação contínua com os servidores da Receita Federal do Brasil. Para manter a continuidade das vendas, as empresas precisam ajustar esquemas de validação XML, parâmetros de cálculo e rotinas de autorização em tempo real.
A modernização dos softwares de gestão envolve a reestruturação de cadastros de produtos, regras de tributação no faturamento e validações sistêmicas antes do envio do arquivo aos órgãos autorizadores. Sem essa atualização nos layouts de transmissão, as notas fiscais correm risco de rejeição imediata, travando expedições e vendas. Por essa razão, compreender a relação entre reforma tributária e serviços de TI ajuda a dimensionar os esforços necessários de desenvolvimento e parametrização.
Entre as principais adaptações estruturais necessárias nos sistemas corporativos está a atualização dos esquemas XML, com a incorporação de novos campos obrigatórios para identificação de tributos sobre o consumo e detalhamento da operação comercial. Também é necessária a parametrização fiscal preventiva, com o alinhamento completo dos códigos de tributação e regras cadastrais de produtos diretamente com o contador responsável pela empresa.
Outro ponto é a redundância na comunicação com a Receita Federal do Brasil, que envolve a implementação de rotinas de contingência para evitar filas de processamento e lentidão na emissão fiscal, recorrendo à capacidade de integrar sistemas de forma resiliente. Por fim, a integração com meios de liquidação exige a preparação dos módulos de venda para vincular a emissão fiscal aos registros eletrônicos de cobrança.
O sucesso dessa transição tecnológica depende de testes de carga e validações prévias de ambiente. Em vez de aguardar o início dos novos calendários fiscais, os gestores precisam mapear as limitações dos sistemas legados e planejar a migração de versões. Uma infraestrutura de gestão bem configurada impede paradas operacionais e assegura conformidade em cada documento emitido.
Modelos de liquidação: recolhimento automático vs apuração tradicional
A transição entre o modelo fiscal convencional e o recolhimento na liquidação financeira transforma a rotina administrativa das empresas. Na sistemática tradicional, o faturamento ocorre de forma integral e os tributos são apurados no fechamento mensal, permitindo que o valor total transite temporariamente pelo caixa da organização. Com o modelo automático de split payment previsto nas diretrizes oficiais da Receita Federal do Brasil, a retenção dos tributos ocorre no exato instante do arranjo de pagamento, exigindo sincronia técnica entre contas a receber e dados fiscais.
Essa mudança estrutural altera a governança operacional e impõe novos desafios para manter a continuidade do negócio:
- Necessidade de conciliação bancária em tempo real para evitar divergências nos saldos contábeis.
- Adaptação imediata na emissão de notas fiscais eletrônicas para comunicação instantânea com os intermediadores de pagamento.
- Revisão do planejamento financeiro de curto prazo, já que a empresa recebe apenas o montante líquido de cada venda.
- Alinhamento técnico rigoroso com a assessoria contábil para parametrização correta das regras no sistema, integrando o suporte de ti para escritórios contábeis e equipes internas.
| Eixo de comparação | Apuração tradicional | Adaptação interna não assistida | Implementação e consultoria HLTI |
|---|---|---|---|
| Prontidão de integração do ERP | Baixa dependência de conexões diretas em tempo real | Ajustes manuais com risco de falhas de comunicação | Integração validada entre sistema de gestão e canais de liquidação ao integrar sistemas |
| Automação da conciliação bancária | Processamento em lote no encerramento do mês | Trabalho manual intenso para conferência de retenções | Fluxo de automação de processos com conferência de recebíveis líquidos |
| Impacto no fluxo de caixa líquido | Disponibilidade temporária do valor total faturado | Descasamento financeiro por falta de previsão | Visibilidade exata dos recebimentos para preservar o capital de giro |
| Estabilidade operacional nas emissões fiscais | Correções posteriores permitidas sem travar recebimento | Gargalos e rejeições na autorização de faturamento | Monitoramento proativo para evitar paradas na emissão fiscal |
Compreender essas distinções permite que a liderança empresarial execute as mudanças tecnológicas necessárias antes que os novos procedimentos entrem em vigor na rotina financeira.
Mudanças práticas na conciliação bancária e na integração com meios de pagamento
A liquidação financeira das vendas passa por uma transformação direta com a divisão automática dos valores no ato do pagamento. Quando o cliente final quita uma fatura por arranjos de pagamento eletrônico, a parcela tributária segue para a conta do ente público, enquanto o saldo líquido é creditado na conta da empresa. Esse processo altera a rotina de conferência financeira e exige comunicação contínua entre as instituições financeiras e o sistema de gestão interno.
Para evitar divergências contábeis entre o faturamento bruto e os extratos bancários, a empresa precisa revisar os seguintes pontos operacionais:
- Adequação das conexões bancárias, já que os canais de integração de dados financeiros precisam receber as informações detalhadas da transação, identificando o valor bruto faturado, a retenção recolhida e a tarifa de intermediação cobrada.
- Importação de arquivos de extrato, pois os padrões de conciliação via arquivos de intercâmbio bancário necessitam de regras de leitura atualizadas para reconhecer lançamentos fracionados sem gerar duplicidade de títulos.
- Parametrização do plano de contas, já que o controle de contas a receber deve dar baixa integral no título original da nota fiscal, gerando a contrapartida da retenção sem depender de conciliações manuais.
- Monitoramento de plataformas de pagamento, pois os módulos de checkout eletrônico precisam operar integrados ao software emissor para garantir consistência fiscal e financeira em cada liquidação.
O sucesso dessa operação depende de estabilidade na infraestrutura digital e alinhamento com a contabilidade externa. A equipe técnica da HLTI atua na integração entre sistemas de pagamento e bancos de dados corporativos, estruturando a automação de processos que evita retrabalho no setor financeiro. Garantir que as interfaces de comunicação funcionem sem falhas reduz o risco de inconsistências perante a Receita Federal do Brasil e protege o fechamento diário do caixa.
Impactos diretos no fluxo de caixa e no capital de giro da empresa
A retenção financeira no momento exato da liquidação altera a dinâmica de liquidez das pequenas e médias empresas. No modelo tradicional, a organização recebe o valor bruto da venda e programa a quitação dos tributos em datas futuras. Com a retenção segregada, o montante líquido entra descontado na conta corrente, eliminando o lapso temporal em que o recurso permanecia disponível para honrar compromissos imediatos.
A separação imediata de valores representa uma inversão na dinâmica financeira habitual das organizações, impactando diretamente o aproveitamento de créditos e a liquidez imediata das operações cotidianas.
Essa alteração afeta diretamente a gestão orçamentária e exige sincronia entre os sistemas operacionais. Para manter a estabilidade financeira, os gestores precisam mapear pontos críticos na rotina. O primeiro é a redução da liquidez imediata, pois o montante retido na fonte não pode ser utilizado temporariamente para cobrir custos de fornecedores ou folha de pagamento. Em seguida vem o ajuste nas projeções de tesouraria, já que os relatórios de entradas futuras devem considerar apenas o valor líquido real liquidado pelos meios de pagamento.
A revisão de prazos médios também se torna necessária, porque a defasagem entre o pagamento de insumos e o recebimento das vendas requer recalibração para evitar a dependência de crédito bancário. No controle de saldos no ERP, a ferramenta de gestão precisa registrar as baixas automáticas para evitar divergências nas previsões de curto prazo.
A perda do intervalo de caixa exige que o departamento financeiro tenha visibilidade em tempo real sobre cada liquidação. A conciliação bancária automatizada passa a ser essencial para identificar se as deduções processadas pelas instituições financeiras conferem exatamente com as notas fiscais emitidas. Para garantir essa comunicação contínua entre módulos financeiros, saber como integrar sistemas evita divergências cadastrais. Sem essa conferência integrada e uma estratégia de automação de processos, a empresa corre o risco de sofrer furos no fluxo de caixa.
O alinhamento contínuo das rotinas fiscais com o contador da empresa assegura que o planejamento tributário reflita as regras oficiais confirmadas pelos órgãos competentes. A tecnologia atua como o elo estrutural para manter o capital de giro equilibrado, fornecendo dados confiáveis para a tomada de decisão sem comprometer as operações diárias.
Checklist de infraestrutura: o que atualizar nos sistemas antes do início das regras
A preparação da infraestrutura tecnológica de uma pequena ou média empresa exige planejamento prévio para evitar gargalos operacionais no faturamento. A adaptação para as diretrizes da Reforma Tributária demanda revisão de sistemas de ponta a ponta, garantindo que a comunicação digital entre vendas, meios de pagamento e escrituração fiscal ocorra em tempo real.
Para assegurar a continuidade dos negócios e mitigar riscos de instabilidade, a gestão de TI e o departamento financeiro precisam auditar componentes essenciais da operação:
- Módulos de faturamento do ERP: atualizar os motores de cálculo e esquemas de validação de esquemas XML para a emissão de notas fiscais eletrônicas com novos campos tributários.
- Interfaces de meios de pagamento: validar se os gateways e adquirentes suportam a liquidação segregada de valores na transmissão dos dados da transação.
- Automação da conciliação bancária: integrar rotinas automáticas de leitura de extratos digitais via arquivos padronizados ou conexões bancárias diretas para confrontar retenções e créditos com foco em automação de processos.
- Políticas de backup e redundância: reforçar rotinas de cópias de segurança em servidores locais e nuvem para proteger os registros contábeis e fiscais contra perdas acidentais.
- Links de conectividade e mensageria: verificar a estabilidade da internet corporativa para sustentar o tráfego contínuo de autorizações fiscais sem gerar filas nos caixas.
A implementação bem-sucedida do mecanismo de retenção instantânea depende da sinergia entre ferramentas digitais modernas e governança fiscal. Recomenda-se alinhar as diretrizes de parametrização com a assessoria contábil da empresa, assegurando que o planejamento tributário reflita com exatidão as exigências oficiais da Receita Federal do Brasil.
A atuação preventiva da HLTI por meio de serviços gerenciados de TI permite estruturar ambientes corporativos seguros, testar integrações entre plataformas e manter sistemas operando com previsibilidade.
Como a consultoria em TI apoia a integração de sistemas e a rotina contábil
A transição para os novos modelos de liquidação financeira e fiscal exige mudanças estruturais nas ferramentas corporativas. Uma consultoria de TI especializada avalia a prontidão dos ambientes computacionais, identificando falhas de comunicação entre softwares antes que elas gerem inconsistências contábeis ou atrasos no faturamento diário.
Para adequar a empresa sem gerar paradas no fluxo de trabalho, o trabalho técnico se concentra em quatro frentes principais de suporte e desenvolvimento. A primeira é o mapeamento de processos e conexões de software, com a análise detalhada dos canais de transmissão de dados entre o software de gestão local, as plataformas de pagamento e as instituições financeiras para integrar sistemas de forma estável. A segunda é a validação das rotinas fiscais, que garante que a emissão de notas fiscais eletrônicas ocorra de forma sincronizada com as regras vigentes da Receita Federal do Brasil.
A terceira frente é a automação da conciliação financeira, que elimina tarefas manuais de fechamento de caixa por meio de automação de processos, assegurando que os valores líquidos creditados reflitam exatamente as operações realizadas. A quarta é o alinhamento interdisciplinar, com apoio aos gestores na implementação prática dos parâmetros tributários definidos pelos profissionais de contabilidade.
O foco dessas intervenções não substitui a orientação contábil, que define enquadramentos e obrigações legais. O papel da equipe tecnológica é traduzir essas diretrizes em rotinas de sistemas seguras, com alta disponibilidade e resposta rápida a incidentes.
Em um contexto de modernização fiscal com a introdução da liquidação segregada, a atuação da HLTI organiza a infraestrutura técnica para que os meios de pagamento e softwares operem de maneira contínua. Com serviços de TI gerenciada, suporte proativo e sustentação de integrações, as pequenas e médias empresas conseguem manter a estabilidade operacional, preservar a previsibilidade do fluxo de caixa e focar no crescimento do negócio sem rupturas nas rotinas diárias.
Conclusão: preparando a infraestrutura para a nova realidade fiscal
A transição para o recolhimento automático na liquidação financeira exige que a emissão de notas fiscais, os meios de pagamento e a conciliação bancária operem integrados em tempo real. Adiar essas adequações tecnológicas coloca em risco o faturamento e a previsibilidade do fluxo de caixa.
O primeiro passo é alinhar regras fiscais e cadastros diretamente com o contador da sua empresa. Paralelamente, audite a infraestrutura de TI para assegurar que os cálculos do ERP, o envio de arquivos fiscais e as integrações digitais processem a divisão de valores sem lentidão ou falhas operacionais.
Com mais de 34 anos de experiência, 175 empresas atendidas e 700 projetos entregues no Brasil, a HLTI estrutura o ambiente digital do seu negócio com TI gerenciada, suporte técnico e consultoria de integração, assegurando estabilidade operacional.
Entre em contato com a equipe da HLTI e solicite um diagnóstico da sua infraestrutura para preparar o ERP e os fluxos financeiros ao split payment.
Perguntas frequentes sobre split payment e sistemas de gestão
A segregação automática de valores altera as alíquotas da minha empresa?
O mecanismo consiste em uma forma de liquidação financeira e recolhimento no ato da transação, sem alterar por si só o enquadramento fiscal do seu negócio. As regras tributárias e alíquotas definitivas devem ser sempre alinhadas e confirmadas diretamente com a assessoria contábil da sua empresa perante a Receita Federal do Brasil.
Como a retenção instantânea afeta o fluxo de caixa das pequenas empresas?
A organização passa a receber apenas o montante líquido no instante em que a venda é liquidada, eliminando o intervalo em que o valor dos tributos permanecia em conta corrente. Isso exige recalibrar as projeções de tesouraria e automatizar a conciliação bancária no ERP para preservar o capital de giro.
Quais são os principais riscos de manter o software ERP desatualizado?
Sistemas de gestão sem suporte aos novos layouts da Reforma Tributária sofrem com a rejeição imediata de notas fiscais eletrônicas, travando faturamento, expedições e conciliações financeiras. Além disso, a falta de integração com os gateways de pagamento gera retrabalho manual e divergências contábeis graves nos fechamentos mensais.
Como a HLTI auxilia na adequação de infraestrutura para o recolhimento automático?
A HLTI audita o ambiente de TI, mapeia fluxos de integração e implementa rotinas para que o software ERP se comunique de forma segura com intermediadores de pagamento e sistemas bancários. Por meio de suporte técnico gerenciado e monitoramento contínuo, a HLTI garante estabilidade nas emissões fiscais e proteção das rotinas financeiras.
Com mais de 30 anos de experiência acumulada, me especializei em tecnologia da informação, com foco em arquiteturas seguras para infraestruturas locais, em nuvem e híbridas. Acredito que o sucesso é construído em conjunto; o compartilhamento de ideias, visões e conhecimentos entre as pessoas é fundamental para impulsionar o crescimento, promover o aprendizado contínuo e desenvolver soluções mais eficazes e equilibradas.